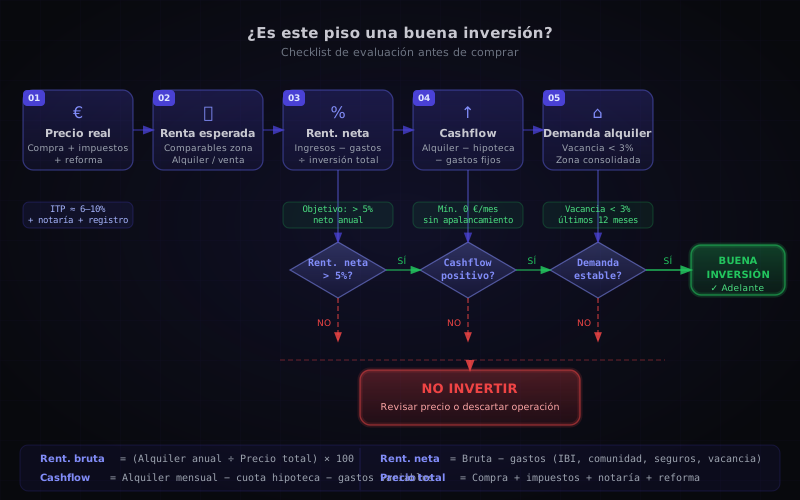
Comprar para alquilar: cómo saber si un piso (o cualquier propiedad) es buena inversión
Si estás pensando en comprar para alquilar en España, la pregunta clave es si el piso o propiedad que has encontrado es realmente una buena inversión o un error caro. Para saber si un inmueble es rentable, suma todos los costes reales de compra y comprueba tres cosas: que la rentabilidad alquiler neta supere el 5 % anual, que el cashflow sea positivo con la hipoteca prevista y que la zona tenga demanda de alquiler estable. Si necesitas “optimismo” para que los números cuadren, no es buena inversión.
En 2025 se vendieron 751.907 viviendas, la cifra más alta desde 2007 (836.871), según el Ministerio de Vivienda; en el primer semestre de 2026 las ventas bajaron un 7,1 %. La vivienda está un 12,2 % más cara que hace un año (INE, segundo trimestre de 2026) y los alquileres suben un 5,6 % anual, aunque bajan un 0,4 % en el último trimestre (idealista, septiembre de 2026). Y los tipos suben: el BCE los elevó en junio y en septiembre de 2026 (depósito al 2,50 %), y el euríbor a 12 meses pasó del 2,172 % al 3,247 % entre septiembre de 2025 y septiembre de 2026. Los márgenes se estrechan y los errores cuestan más caros.
En España, la rentabilidad bruta media del alquiler residencial es del 6,5 % en el segundo trimestre de 2026, según el último estudio de idealista (6-7-2026), pero la cifra varía mucho entre capitales:
| Ciudad | Rent. bruta | Ciudad | Rent. bruta |
|---|---|---|---|
| Jaén | 7,4 % | Murcia | 7,3 % |
| Zamora | 7,2 % | Huelva | 7,1 % |
| Lleida | 7,1 % | Castellón | 7,0 % |
| Barcelona | 5,2 % | Madrid | 4,7 % |
| Pamplona | 4,4 % | San Sebastián | 3,4 % |
Para quien quiere invertir en vivienda, la clave no está en la media nacional, sino en analizar cada operación con números reales. Ciudades con mayor rentabilidad bruta suelen tener menor liquidez y revalorización; las capitales grandes ofrecen lo contrario. Por eso esta guía te da los 7 criterios para evaluar cualquier inversión inmobiliaria antes de firmar, con datos actualizados y una checklist final.
¿Estás evaluando un piso ahora mismo? Pega el enlace del anuncio y recibe gratis el análisis completo con IA.
Analizar un inmueble gratis1. Calcula el precio real de compra (no solo el del anuncio)
El precio que aparece en Idealista o Fotocasa no es lo que vas a pagar. A ese precio hay que sumarle:
| Concepto | Porcentaje aproximado |
|---|---|
| ITP (vivienda usada) | 6–10 % según comunidad autónoma |
| IVA + AJD (obra nueva) | 10 % + 0,75–1,5 % según comunidad |
| Notaría y registro | 0,5–1 % |
| Gestoría | 300–600 € |
| Reforma (si aplica) | Variable |
| Mobiliario (si alquiler amueblado) | 3.000–8.000 € |
La partida más difícil de estimar es la reforma: en la guía de cuánto cuesta reformar un piso para alquilar tienes rangos de precio por partida, qué obras suben de verdad la renta y el payback esperado.
Regla práctica: con el ITP de 2026 (6 % en Madrid, 7 % en Andalucía y 10 % en Cataluña hasta 600.000 €, según Hacienda), más notaría, registro y gestoría, una vivienda usada de 150.000 € cuesta entre un 7 % y un 11,5 % más, sin reforma ni mobiliario. Y si compras con hipoteca, a esos gastos hay que sumarles la entrada del 20-30 % que el banco no financia: tienes el desglose completo del capital inicial, con tres escenarios reales, en cuánto dinero necesitas para invertir en vivienda.
2. Estima la renta con comparables reales de la zona
No uses el alquiler que “te gustaría cobrar”. Busca pisos similares (misma zona, metros, estado, planta) que estén alquilados ahora mismo. Comprueba:
- Precio medio de alquiler por m² en esa calle o barrio (no en la ciudad entera).
- Tiempo medio de publicación de anuncios similares. Si llevan meses publicados, el precio está inflado.
- Estacionalidad: en zonas turísticas el alquiler fluctúa; en zonas universitarias hay vacíos en verano.
Dato clave: según el INE (11-5-2026), los alquileres de vivienda habitual subieron un 3,5 % en 2024 (un 8,8 % en los contratos nuevos); por capitales, Valencia +5,9 %, Málaga +5,2 %, Madrid +3,6 % y Barcelona +3,3 %. Según idealista (1-10-2026), en septiembre de 2026 el alquiler sube un 5,6 % interanual: Madrid +4,8 %, Málaga +3,9 %, Sevilla +3,5 %, Valencia +3,1 % y Barcelona −0,8 %.
3. Calcula la rentabilidad del alquiler: neta, no bruta
La rentabilidad bruta (alquiler anual entre precio de compra) sirve como primer filtro, pero engaña. La métrica que importa es la rentabilidad neta: alquiler anual menos gastos anuales, entre la inversión total. Tienes las fórmulas, la lista de gastos, el cash-on-cash return (clave si compras con hipoteca) y más ejemplos en la guía para calcular la rentabilidad de un inmueble paso a paso. El IRPF es el gasto que más inversores subestiman al pasar de bruta a neta: en la guía de fiscalidad del alquiler de vivienda en el IRPF tienes los gastos deducibles, la amortización del 3 % y las reducciones del 50 % al 90 % y, en contratos firmados después del 1-12-2026, del 15 % al 100 %.
Ejemplo real
| Concepto | Importe |
|---|---|
| Precio de compra | 150.000 € |
| Gastos de adquisición (11 %) | 16.500 € |
| Inversión total | 166.500 € |
| Alquiler mensual | 750 € |
| Alquiler anual | 9.000 € |
| Gastos anuales (comunidad, IBI, seguro, mantenimiento, vacancia) | −2.850 € |
| Renta neta anual | 6.150 € |
| Rentabilidad bruta | 6,0 % |
| Rentabilidad neta | 3,7 % |
En este caso, la bruta parece aceptable pero la neta es baja. A un 3,7 % neto, este piso probablemente no compensa el riesgo frente a alternativas más líquidas.
Umbrales de referencia en España (2026)
| Rentabilidad neta | Valoración |
|---|---|
| < 3 % | Mala inversión para alquiler |
| 3–5 % | Aceptable si hay potencial de revalorización |
| 5–7 % | Buena inversión |
| > 7 % | Excelente (verificar que los datos son realistas) |
Quizá hayas oído hablar de la regla del 1 % (el alquiler mensual debe ser ≥ 1 % del precio de compra) o la regla del 8 % (rentabilidad bruta mínima del 8 %). Son atajos útiles para descartar pisos en 10 segundos, pero insuficientes para tomar una decisión: no contemplan gastos reales, financiación ni demanda de zona. Úsalos como primer filtro rápido y aplica los 7 criterios de esta guía para la decisión final.
4. Verifica que el cashflow es positivo
Si compras con hipoteca, la rentabilidad neta no es suficiente. Necesitas saber si el piso genera dinero cada mes después de pagar la cuota.
Cashflow mensual = Alquiler − Cuota hipoteca − Gastos mensuales
Un cashflow negativo significa que cada mes pones dinero de tu bolsillo. Esto puede ser aceptable en una estrategia de revalorización a largo plazo, pero si inviertes para generar ingresos pasivos, el cashflow tiene que ser positivo desde el día uno. Tienes el cálculo completo, con un ejemplo real al 75 % de financiación y el euríbor de mayo de 2026, en la guía de cash flow inmobiliario con hipoteca. Para estructurar bien la financiación desde el inicio (LTV, tipo fijo vs. variable, cómo asegurar que el alquiler cubre la cuota con margen), conviene leer la guía de hipoteca para inversión inmobiliaria en 2026.
Ejemplo con financiación:
| Concepto | Importe |
|---|---|
| Alquiler mensual | 750 € |
| Cuota hipoteca (120.000 € al 3,2 %, 25 años) | −580 € |
| Gastos mensuales (comunidad, IBI, seguro…) | −237 € |
| Cashflow mensual | −67 € |
Este piso con hipoteca no genera cashflow positivo. O consigues un precio de compra menor, o un alquiler más alto, o buscas otra operación.
4.1 Métricas avanzadas: TIR y VAN (si usas hipoteca o piensas revender)
La rentabilidad neta y el cashflow te dicen si la operación funciona hoy. Pero si compras con hipoteca o planeas revender a medio plazo, necesitas dos métricas adicionales que sí contemplan el valor temporal del dinero y el apalancamiento:
- TIR (Tasa Interna de Retorno): expresa la rentabilidad anualizada de toda la operación incluyendo la venta final. Es la métrica que usan los inversores profesionales para comparar un piso con cualquier otra inversión (bolsa, bonos, otro inmueble). Una TIR por encima del 8-10 % se considera sólida en residencial español. Si no sabes cómo se calcula o cuándo usarla, lee qué es la TIR en inversión inmobiliaria.
- VAN (Valor Actual Neto): traduce todos los flujos futuros del piso a euros de hoy. Si el VAN es positivo, la operación genera valor por encima de tu coste de capital; si es negativo, estás destruyendo valor aunque la rentabilidad bruta parezca atractiva. Lo explicamos junto a la TIR en la guía de VAN y TIR aplicados a inversión inmobiliaria, con ejemplos resueltos de compra con hipoteca.
Regla práctica: si compras al contado y alquilas a largo plazo, rentabilidad neta + cashflow es suficiente. Si usas financiación o tu tesis depende de la revalorización, calcula también TIR y VAN antes de firmar.
5. Analiza la demanda de alquiler en la zona
Un piso vacío no renta. Antes de comprar, investiga la demanda real:
- Tasa de vacancia: ¿cuántos pisos similares llevan más de 30 días publicados en la zona?
- Absorción: ¿los pisos que se publican se alquilan rápido (< 2 semanas)?
- Perfil del inquilino: ¿familias, estudiantes, trabajadores temporales, nómadas digitales? Cada perfil implica distinta rotación y riesgo. Y si tu estrategia es el alquiler vacacional, los números y la regulación cambian por completo: lo cubrimos en la guía de comprar un piso turístico para invertir y en la comparativa de rentabilidad del alquiler turístico frente al tradicional.
- Regulación: ¿hay límite de precios de alquiler en esa zona? Hay zonas tensionadas (Ley de Vivienda 12/2023) en Cataluña, Navarra, País Vasco, Asturias y Galicia, pero no en la Comunitat Valenciana ni en Canarias. En ellas, la renta del nuevo contrato no puede superar la del último contrato de esa vivienda en los cinco años anteriores, con su actualización anual; solo cabe un 10 % más tras una rehabilitación o una mejora energética o de accesibilidad terminadas en los dos años anteriores, o con un contrato de 10 años o más. El índice de referencia solo fija el tope si el propietario es gran tenedor, o si la vivienda no se alquiló en esos cinco años y la declaración lo prevé (art. 17.6 y 17.7 de la LAU). En Cataluña, en dos años, el alquiler bajó un 4,7 % en Barcelona y un 1,3 % en el conjunto de zonas; en Navarra, un 8,6 %, y en Gipuzkoa los nuevos contratos, un 3,5 % (Ministerio de Vivienda, 29-7-2026). Detalle en el mapa de zonas tensionadas y, para las normas que rigen desde el 8-10-2026, en la guía del decreto Maricarmen.
- Déficit estructural de oferta: entre julio de 2025 y julio de 2026 hubo 238.585 hogares más (INE), y en 2025 solo se terminaron 80.792 viviendas libres (Ministerio de Vivienda). Este déficit sostiene la demanda de alquiler a medio plazo.
Señales de demanda fuerte: pisos que se alquilan en menos de 7 días, listas de espera, subidas de precio interanuales sostenidas.
Señales de alerta: mucha oferta publicada, pisos que bajan precio varias veces, dependencia de turismo estacional, zona declarada tensionada sin margen para subir rentas.
6. Compara el precio por m² con la zona
Un piso puede parecer “barato” en términos absolutos pero estar caro para su zona. Compara:
- Precio/m² del piso vs precio/m² medio del barrio (no de la ciudad). Fuentes: Idealista, Fotocasa, datos del Ministerio de Vivienda. Para un análisis completo del barrio y del entorno inmediato, revisa cómo hacer un estudio de mercado inmobiliario.
- Datos oficiales del inmueble: contrasta la superficie del anuncio con la registrada, distinguiendo metros útiles, construidos y elementos comunes.
- Precio de transacciones recientes: los datos de compraventas cerradas (no de anuncios) son más fiables. El Ministerio de Vivienda publica estadísticas trimestrales por municipio.
Si el precio por m² del piso está por encima de la media de la zona sin una razón clara (reforma integral, planta alta con ascensor, terraza), probablemente estás pagando de más.
El caso contrario también merece desconfianza: un precio muy por debajo del barrio casi siempre tiene una causa, y no suele ser buena. En chollos inmobiliarios: por qué la mayoría no lo son están los cuatro patrones que más se repiten, incluido el local comercial anunciado como vivienda en todos los campos del anuncio.
7. Evalúa el potencial de revalorización
La rentabilidad por alquiler es solo una parte del retorno total. La otra es la revalorización del activo:
- Zonas en transformación urbanística: nuevas líneas de metro, regeneración de barrios, planes urbanísticos aprobados.
- Tendencia de precios: ¿la zona lleva 3+ años con subidas sostenidas o acaba de empezar?
- Oferta de obra nueva: si hay mucha promoción nueva en la zona, la vivienda usada puede perder atractivo a medio plazo.
- Demografía: crecimiento de población, inmigración, envejecimiento. Una ciudad que pierde habitantes no va a subir de precio.
Dato: según el INE, en el segundo trimestre de 2026 la vivienda subió en todas las comunidades autónomas, del 9,5 % interanual de Navarra al 15,0 % de Asturias (15,2 % en Ceuta). Para ver qué provincias lideran la subida, consulta nuestro análisis del boom inmobiliario en España en 2026.
Checklist rápida: ¿es buena inversión este piso?
Antes de hacer una oferta, responde a estas 7 preguntas:
- ¿He calculado el coste total real (precio + impuestos + reforma + mobiliario)?
- ¿La renta estimada se basa en comparables reales de la misma calle o barrio?
- ¿La rentabilidad neta supera el 5 % después de todos los gastos?
- ¿El cashflow es positivo con la financiación prevista?
- ¿Hay demanda de alquiler estable en la zona (pisos se alquilan en < 2 semanas)?
- ¿El precio por m² está en línea o por debajo de la media del barrio?
- ¿La zona tiene potencial de revalorización (infraestructuras, demografía, tendencia)?
Si la respuesta es sí a las 7, tienes una buena inversión entre manos. Si fallas en 2 o más, analiza con más detalle antes de comprometerte.
Cómo automatizar este análisis
Evaluar todo esto manualmente para cada piso lleva tiempo. Si estás buscando activamente, necesitas analizar decenas de inmuebles para encontrar los que merecen la pena. Para la fase previa de descubrimiento de candidatos, tienes la guía de cómo buscar piso para invertir con criterios de filtrado y el buscador que rastrea varios portales a la vez. Hay tres capas de automatización que puedes combinar: automatizar la búsqueda en portales inmobiliarios para filtrar cientos de anuncios al día, técnicas de scouting inmobiliario con IA para detectar oportunidades antes de que sean evidentes para el resto del mercado, y IA aplicada a la captación de inmuebles para escalar la búsqueda sistemática en 6 portales a la vez y priorizar los anuncios con mejor TIR/VAN desde el primer filtro.
Invisor te ayuda a encontrar y analizar inmuebles para invertir por cuenta propia, aunque sea tu primera compra. Explicas tu idea en una conversación y recibes una tesis con presupuesto, rentabilidad objetivo según la zona, estimaciones de costes y condiciones de descarte. Puedes consultar los motivos y pedir cambios antes de estudiar las oportunidades.
Puedes empezar con hasta 5 análisis manuales gratis y sin tarjeta. La búsqueda de mercado también es totalmente gratis durante una prueba de 24 horas, con hasta 100 análisis de oportunidades. Esta prueba se activa con tarjeta; cancela antes de que termine si no quieres continuar con el plan de pago. Empieza en la aplicación.
Si quieres probarlo, puedes analizar tu primer inmueble gratis.
Preguntas frecuentes
¿Cómo saber si un inmueble es rentable?
Suma todos los costes reales de compra y exige tres cosas: rentabilidad neta superior al 5 % anual, cashflow positivo con la hipoteca prevista y demanda de alquiler estable en la zona. Para aplicarlo a un anuncio concreto: Analizar un inmueble gratis.
¿Qué rentabilidad da comprar un piso para alquilar en España y cuál es la mínima?
La rentabilidad bruta media es del 6,5 % (idealista, segundo trimestre de 2026) y la neta suele quedar entre el 3 % y el 5,5 %. Por encima del 5 % neto es buena; por debajo del 3 %, no suele compensar el riesgo frente a alternativas más líquidas. Las capitales más rentables son Jaén (7,4 %), Murcia (7,3 %) y Zamora (7,2 %); Madrid (4,7 %) y Barcelona (5,2 %) rinden menos, pero dan más liquidez.
¿Cuánto dinero necesito para comprar un piso de inversión en España?
Como mínimo, el 20 % del precio de compra (entrada de la hipoteca) más los gastos de adquisición (ITP, notaría, registro, gestoría), que en vivienda usada suman entre un 7 % y un 11,5 % en las comunidades de régimen común. Con un piso de 150.000 € y un 11 % de gastos, son 30.000 € de entrada + 16.500 € de gastos = 46.500 € de capital inicial. Conviene sumar un colchón de 6 meses de hipoteca y gastos por si hay vacancia o imprevistos.
¿Puedo comprar un piso para alquilar con hipoteca en 2026?
Sí. La mayoría de bancos financian hasta el 70-80 % del valor de tasación en segunda vivienda o inversión (frente al 80-90 % de vivienda habitual). Los tipos para inversión son algo más altos (entre 0,3 y 0,7 puntos por encima). Para que la operación funcione con hipoteca, el alquiler debe cubrir la cuota y los gastos con margen, y es clave calcular la TIR incluyendo la financiación, no solo la rentabilidad neta.
¿Qué impuestos pago por alquilar un piso en España?
Los ingresos por alquiler tributan en tu IRPF como rendimientos del capital inmobiliario. Puedes deducir casi todos los gastos asociados (IBI, comunidad, seguro, intereses de hipoteca, reparaciones, amortización del 3 % del valor de construcción). Si alquilas como vivienda habitual del inquilino, el rendimiento neto se reduce (art. 23.2 de la Ley del IRPF): en contratos firmados entre el 26-5-2023 y el 1-12-2026, un 50 % en general, un 60 % tras rehabilitar en los dos años anteriores, un 70 % en el primer alquiler en zona tensionada a un inquilino de 18 a 35 años o en alquiler social, y un 90 % si en zona tensionada la renta baja más de un 5 % sobre el contrato anterior; los anteriores mantienen el 60 %. Para los posteriores, el Real Decreto-ley 29/2026, pendiente de convalidación, fija una escala del 15 % al 100 % según la renta frente al contrato anterior y al índice de referencia, la zona y la edad del inquilino. Esa reducción baja sensiblemente tu factura fiscal frente al alquiler turístico o de temporada.
¿Hay límite de precio de alquiler en mi zona?
Depende de la comunidad autónoma, y además hay un límite estatal a las subidas. Según el Ministerio de Vivienda (29-7-2026), hay 317 municipios con zona tensionada en cinco comunidades: Cataluña (271), Navarra (21), País Vasco (18), Asturias (5, solo en barrios o núcleos de Gijón, Avilés, Llanes, Gozón y Cabrales) y Galicia (A Coruña y Santiago de Compostela); ninguno en la Comunitat Valenciana ni en Canarias. En las zonas de Cataluña, Navarra y Gipuzkoa, el alquiler ha bajado entre un 1,3 % y un 8,6 %. Compruébalo en el buscador de zonas tensionadas del Ministerio o en el boletín oficial de tu comunidad (DOGC, BOPV, BON, DOG o BOPA). Y en toda España, entre el 8-10-2026 y el 31-12-2027, la actualización anual no puede subir la renta si esta supera el índice de referencia; si no, sin nuevo acuerdo, la subida máxima es del 2 % (Real Decreto-ley 29/2026, pendiente de convalidación). Detalle por municipio en el mapa completo de zonas tensionadas en España 2026.
¿Es mejor comprar barato en una zona peor o caro en una zona buena?
Depende de tu estrategia. Para alquiler, una zona con demanda estable y buena rentabilidad neta suele ser mejor que una zona premium con rentabilidades del 2–3 %. Para revalorización, las zonas prime son más seguras pero con retornos por alquiler menores.
¿Cuánto tarda en recuperarse la inversión en un piso?
Con una rentabilidad neta del 5 %, tardas aproximadamente 20 años en recuperar la inversión solo con alquiler. Si sumas revalorización media del 3–5 % anual, el periodo baja a 12–15 años. En operaciones de reforma y venta (flipping), el objetivo es recuperar en 6–18 meses.
¿Qué herramientas existen para analizar si un piso es buena inversión en España?
Las principales opciones incluyen calculadoras online gratuitas como Spain Analytics, hojas de cálculo de comunidades como Libertad Inmobiliaria, herramientas para inversores como Lystos, y plataformas de inteligencia inmobiliaria con IA como Invisor que automatizan el análisis completo: rentabilidad, comparativa de mercado, datos catastrales y proyecciones financieras.
¿Merece la pena comprar para alquilar en España en 2026?
Puede merecer la pena, pero solo si compras bien. La vivienda está un 12,2 % más cara que hace un año (INE), los alquileres suben un 5,6 % anual pero bajan un 0,4 % en el último trimestre (idealista) y, tras dos subidas del BCE, el euríbor a 12 meses ha pasado del 2,172 % al 3,247 % entre septiembre de 2025 y septiembre de 2026. Desde el 8-10-2026 rige además el Real Decreto-ley 29/2026, pendiente de convalidación, con nuevas reglas para quien alquila.