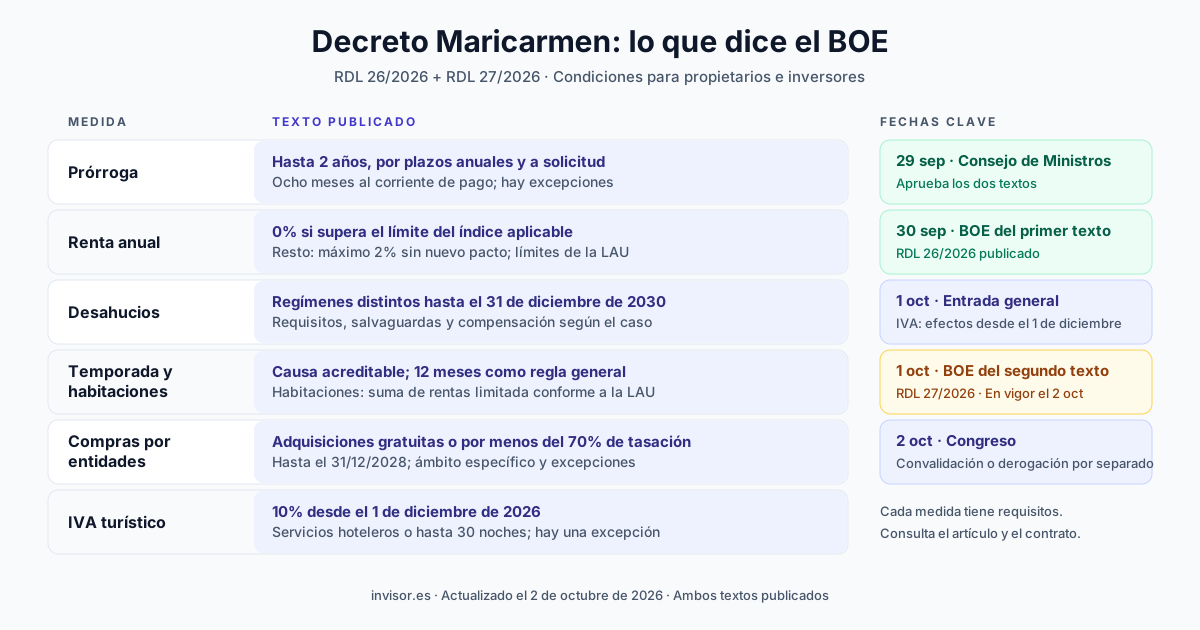
Si tienes un piso alquilado o estás pensando en comprar uno con inquilino, los dos decretos de vivienda que se conocen como decreto Maricarmen pueden cambiar la duración del contrato, la actualización de la renta y los gastos que debes prever. Pero el paquete ha cambiado dos veces en una semana y el BOE tiene condiciones que los titulares no explican.
La congelación no es para todos los alquileres, la restricción de compras llega ahora hasta 2030 y alcanza a las personas jurídicas grandes tenedoras, y la renovación de los contratos por periodos de cinco o siete años va en un decreto aparte. Esta guía distingue qué regula cada decreto, cuál está en vigor y cómo se relacionan, desde la perspectiva de un propietario o inversor.
Según el BOE, el RDL 29/2026 conserva la numeración y casi todo el texto del RDL 26/2026. En lo que trata esta guía, cambian la limitación de compras y sus excepciones (artículo 1) y los desahucios (artículos 2 y 5.Dos), y se añade la regulación de los anuncios de alquiler (artículo 20). Los ejemplos son estimaciones hipotéticas; la aplicación a un contrato depende de sus circunstancias.
¿Está aprobado el decreto Maricarmen?
En parte: el RDL 29/2026, con casi todas las medidas, rige desde el 8 de octubre de 2026; el RDL 28/2026, con la renovación de los contratos, entra en vigor el 15 de noviembre solo si la Diputación Permanente lo convalida, y los RDL 26/2026 y 27/2026, del 29 de septiembre, se derogaron el 2 de octubre (acta del Pleno). La Diputación Permanente prevé votar los dos decretos de vivienda el 12 de noviembre, según Europa Press (16 de octubre de 2026).
Texto del decreto Maricarmen en el BOE: Real Decreto-ley 29/2026, de 6 de octubre y Real Decreto-ley 28/2026, de 6 de octubre. Los derogados son el RDL 26/2026 y el RDL 27/2026.
Resumen del decreto Maricarmen: qué dicen los dos decretos de vivienda
Salvo la renovación de los contratos, que regula el RDL 28/2026, todas las medidas están en el RDL 29/2026:
- Prórroga de hasta dos años: a petición del inquilino y con requisitos (disposición final quinta).
- Actualización de la renta: hasta el 31 de diciembre de 2027, 0% si supera el límite del índice de referencia; si no, como máximo un 2% sin nuevo pacto (disposición final sexta).
- Temporada y habitaciones: la temporada exige una causa real y acreditable, y las rentas por habitaciones no pueden sumar más que la del contrato de la vivienda completa (artículo 3).
- Compras por debajo del 70% del valor de mercado: limitadas hasta el 31 de diciembre de 2030 para entidades dedicadas a comprar por debajo de tasación y para personas jurídicas grandes tenedoras (artículo 1).
- IVA de pisos turísticos: 10% desde el 1 de diciembre de 2026 (artículo 7).
- Plusvalía municipal: nuevos coeficientes máximos desde el 1 de diciembre de 2026 (artículo 10).
- Tributos: en los contratos firmados desde el 8 de octubre, el IBI y los demás tributos asociados a la vivienda no se pueden imponer al inquilino, salvo que sea el obligado tributario (artículo 3.Doce).
- Tanteo y retracto: si la vivienda es jurídicamente individualizable, el inquilino lo conserva aunque se venda con otras o con el edificio entero, y en los contratos firmados desde el 8 de octubre no se puede pactar que renuncie (artículo 3.Quince). Tenlo en cuenta si dudas entre vender o alquilar.
- Renovación por periodos de cinco o siete años: tras el plazo mínimo y salvo preaviso; si el arrendador no renueva, debe indemnizar al inquilino, con excepciones (artículo único del RDL 28/2026).
Qué es el decreto Maricarmen y de dónde viene el nombre
“Decreto Maricarmen” es el nombre popular del paquete de vivienda aprobado por el Gobierno el 29 de septiembre de 2026. Surgió tras el desahucio de Maricarmen Abascal, de 87 años, en el barrio de Retiro de Madrid el 23 de septiembre. Sus representantes y la propiedad anunciaron un acuerdo para su regreso.
El Sindicato de Inquilinas utilizó el nombre para su propuesta de cinco medidas. Esa propuesta, el borrador filtrado y los textos del Gobierno no son intercambiables. Para calcular el efecto en una inversión hay que consultar la norma publicada.
El Consejo de Ministros aprobó dos textos distintos el 29 de septiembre: el paquete principal, el RDL 26/2026, publicado el 30 de septiembre, y otro sobre estabilidad y renovación de los contratos, el RDL 27/2026, publicado el 1 de octubre. El segundo entró en vigor el 2 de octubre y sustituía el régimen de prórroga tácita anual del artículo 10 de la LAU por periodos sucesivos de cinco o siete años, según el arrendador.
Ese mismo 2 de octubre el Pleno del Congreso derogó los dos decretos. El 6 de octubre el Consejo de Ministros aprobó de nuevo dos textos, publicados en el BOE el 7 de octubre: el RDL 28/2026, de medidas urgentes para reforzar la estabilidad de los contratos de arrendamiento de vivienda habitual, y el RDL 29/2026, de medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible. Incluyen también una línea de préstamos para primera vivienda y un fondo de promoción social que no tratamos en esta guía.
Qué dice el BOE del decreto Maricarmen, medida a medida
La tabla describe cada medida según el texto del 29 de septiembre, con su referencia, y señala qué cambia en el RDL 29/2026.
| Medida | Texto del 29 de septiembre (derogado el 2 de octubre) | Referencia en ese texto | Situación tras el 7 de octubre |
|---|---|---|---|
| Prórroga extraordinaria | Por plazos anuales, hasta dos años adicionales, a solicitud del inquilino | RDL 26/2026, disposición final quinta: contratos vigentes, plazos legales, ocho meses al corriente de pago y excepciones | Se mantiene (RDL 29/2026) |
| Actualización anual de renta | 0% si supera el límite máximo del índice aplicable; en los demás casos, máximo 2% sin nuevo pacto | RDL 26/2026, disposición final sexta: anualidades hasta el 31/12/2027, junto con los límites de la LAU | Se mantiene (RDL 29/2026). Los anuncios deben incluir el límite aplicable y, en zona tensionada, el índice (artículo 20) |
| Renovación tras el plazo mínimo | Periodos sucesivos de 5 años, o 7 si el arrendador es persona jurídica, salvo notificación en plazo | RDL 27/2026: artículo 10 LAU; preaviso de 6 meses del arrendador y 2 del arrendatario | El RDL 28/2026 repite los periodos de 5 o 7 años y cambia el cálculo de la indemnización (artículo único) |
| Desahucios de personas vulnerables | Regímenes de suspensión hasta el 31/12/2030 y un mecanismo de pago por la Administración | RDL 26/2026, artículos 2 y 5.Dos: dependen del demandante, la vulnerabilidad y la alternativa habitacional | Se mantiene el marco (RDL 29/2026, artículos 2 y 5.Dos): la compensación y el pago de la Administración incluyen las costas procesales, y ese pago se limita a los desahucios por impago |
| Alquiler de temporada | Causa real acreditable; más de 31 días y hasta 12 meses como regla general | RDL 26/2026, artículo 3: salvedades si subsiste la causa y conversión a alquiler habitual en los supuestos previstos | Se mantiene (RDL 29/2026) |
| Alquiler por habitaciones | La suma de rentas simultáneas no supera la renta del contrato de la vivienda completa | Nuevo artículo 17.9 de la LAU; límites adicionales en zonas tensionadas | Se mantiene (RDL 29/2026) |
| Viviendas de más de 300 m² o de renta alta | Se suprime la excepción del artículo 4.2 de la LAU para las de más de 300 m² o con renta inicial anual superior a 5,5 veces el SMI: 94.017 € al año, 7.834,75 €/mes, con el SMI de 2026 (Real Decreto 126/2026) | RDL 26/2026, artículo 3.3; rigió del 1 al 2 de octubre | Se mantiene (RDL 29/2026, artículo 3.Tres): los contratos que cubran la necesidad de vivienda del inquilino se rigen por los plazos, prórrogas y límites de renta del título II de la LAU, que antes solo se aplicaba en defecto de pacto. El decreto no tiene una regla transitoria propia para los contratos de estas viviendas ya firmados |
| Gastos y tributos | El inquilino no asume los tributos de la vivienda salvo que sea el obligado tributario; gestión y formalización, a cargo del arrendador | RDL 26/2026, artículo 3.Doce: nuevo artículo 20 de la LAU | Se mantiene (RDL 29/2026) |
| Tanteo y retracto | Se conserva en ventas conjuntas si la vivienda es jurídicamente individualizable, con un precio imputado; no cabe pactar la renuncia | RDL 26/2026, artículo 3.Quince: artículo 25 de la LAU | Se mantiene (RDL 29/2026) |
| Compras por entidades | Limitación de adquisiciones gratuitas o por debajo del 70% de la tasación de mercado hasta el 31/12/2028 | RDL 26/2026, artículo 1: ámbito específico y excepciones | Se amplía hasta el 31/12/2030; incluye a las personas jurídicas grandes tenedoras y exige informe de tasación independiente aportado por el comprador (RDL 29/2026, artículo 1) |
| Pisos turísticos | IVA del 10% para los supuestos que salen de la exención | RDL 26/2026, artículo 7: desde el 1/12/2026; servicios hoteleros o estancias de hasta 30 noches, con una excepción | Se mantiene (RDL 29/2026) |
| IRPF del propietario | Reducción del rendimiento neto positivo de hasta el 100% en ciertos supuestos | RDL 26/2026, artículo 6: requisitos de renta, contrato y condición del arrendador | Se mantiene (RDL 29/2026) |
| SOCIMI | Gravamen especial del 25% sobre determinados beneficios no distribuidos del alquiler residencial | RDL 26/2026, artículo 9: reducciones por alquiler asequible y reglas transitorias | Se mantiene (RDL 29/2026) |
| Plusvalía municipal | Nuevos coeficientes máximos desde el 1/12/2026: suben hasta los 16 años de tenencia (a los 10, de 0,12 a 0,22) y bajan desde los 17 | RDL 26/2026, artículo 10 | Se mantiene (RDL 29/2026, artículo 10); hasta el 30/11 rigen los de 2024 |
¿Vas a comprar un piso con inquilino? Pega el enlace del anuncio y revisa estimaciones de rentabilidad, precio, reforma, zona y riesgos antes de hacer una oferta. 5 análisis gratis sin tarjeta.
Analizar un inmueble gratisPrórroga del alquiler: hasta dos años, con requisitos
La disposición final quinta del RDL 29/2026, en vigor desde el 8 de octubre, se refiere a contratos de vivienda habitual sujetos a la LAU que estén vigentes al entrar en vigor el decreto. Contempla la finalización de la prórroga obligatoria del artículo 9.1 antes del 31 de diciembre de 2028, así como los supuestos de finalización de prórroga tácita o tácita reconducción que enumera. Hay que identificar en qué fase está el contrato, no solo mirar la fecha de vencimiento del anuncio.
El inquilino debe solicitarla, estar al corriente de pago y haberlo estado mensualmente durante los ocho meses anteriores. Se concede por plazos anuales, hasta un máximo de dos años adicionales, manteniendo los términos del contrato. La actualización de renta tiene sus propias reglas.
Hay excepciones si las partes acuerdan otros términos, firman un nuevo contrato o el arrendador comunica una necesidad real y acreditada de ocupar la vivienda para sí o sus familiares, con los plazos y condiciones del artículo 9.3 de la LAU. Para esta excepción no se exige que la recuperación por necesidad constara expresamente en el contrato.
La prórroga tampoco se aplica cuando ambas partes acuerdan renovar o firmar un contrato nuevo con una renta al menos un 5% inferior a la vigente. Si corresponde la prórroga del artículo 10.3 por estar en una zona tensionada, esa tiene preferencia. La disposición transitoria primera conserva, en sus términos, las solicitudes formuladas durante la vigencia del RDL 8/2026.
Renovación tras el plazo mínimo: periodos de 5 o 7 años, pendiente del 15 de noviembre
El RDL 27/2026 modificó el artículo 10 de la LAU el 2 de octubre y el Congreso lo derogó ese mismo día. Su sustituto es el RDL 28/2026, publicado el 7 de octubre, que no está en vigor: fija su entrada en vigor el 15 de noviembre de 2026 (disposición final segunda) y solo se aplicará si la Diputación Permanente del Congreso lo convalida, según Europa Press y EL PAÍS (7 de octubre de 2026). Hasta entonces, la duración de los contratos sigue el régimen de la LAU: cinco años de prórroga obligatoria, o siete si el arrendador es persona jurídica, y después prórroga tácita por plazos anuales hasta un máximo de tres años, como recuerda la exposición de motivos del propio RDL 28/2026.
El diseño se mantiene. Una vez transcurridos cinco años de contrato, o siete si el arrendador es persona jurídica, el contrato encadena nuevos periodos de cinco o siete años si ninguna de las partes comunica en plazo que no quiere continuar. El preaviso del arrendador es de seis meses y el del arrendatario de dos meses (artículo único del RDL 28/2026).
Cambia la indemnización por no renovar. El RDL 27/2026 ya fijaba al menos doce mensualidades de la renta de una vivienda de características análogas, calculadas cuando fuera posible con el sistema estatal de referencia de precios de alquiler, y nunca menos de una mensualidad por cada año de residencia (artículo único del RDL 27/2026). El RDL 28/2026 cambia la base del cálculo: las dos cuantías, doce mensualidades o una por cada año que el inquilino haya residido en la vivienda, se calculan con el valor superior del rango individualizado que corresponda a la vivienda en ese sistema estatal, y se paga la mayor. Si el sistema no ofrece un valor individualizado, se toma la renta vigente del contrato en la fecha del preaviso (artículo único del RDL 28/2026).
También cambia el efecto de las prórrogas legales que el arrendador debe aceptar. Con el RDL 27/2026 no había indemnización si el inquilino reunía los requisitos de una de ellas, la pidiera o no. Con el RDL 28/2026, si los reúne y no la pide, no hay indemnización; si la pide, la indemnización se aplaza hasta que termine esa prórroga.
La indemnización no procede en todos los casos. Si el arrendador es una persona física y necesita la vivienda como residencia permanente para sí o para determinados familiares, no paga indemnización; pero si esas personas no ocupan la vivienda en los tres meses siguientes a la entrega, salvo fuerza mayor, el inquilino tiene derecho a cobrarla. Tampoco hay indemnización si el inquilino rechaza una oferta fehaciente de nuevo contrato sobre la misma vivienda que cumpla tres condiciones: que se haga dentro del plazo de preaviso, que garantice al menos cinco años, o siete si el arrendador es persona jurídica, y que su renta respete las reglas del artículo 17.6 de la LAU aunque la vivienda no esté en zona tensionada. Ese artículo, en la redacción del RDL 29/2026 (artículo 3.Diez), impide superar la última renta de la vivienda en los cinco años anteriores, ya actualizada, salvo los incrementos de hasta el 10% que prevé. Como ya hacía el RDL 27/2026, esas excepciones deben constar de forma expresa, detallada y por escrito en el preaviso (artículo único del RDL 28/2026).
Cómo se relaciona con la prórroga extraordinaria de dos años
El RDL 28/2026 coordina su régimen con la prórroga de hasta dos años de la disposición final quinta del RDL 29/2026. Esa prórroga no se aplica cuando proceda la nueva prórroga del artículo 10.1 de la LAU. Si se aplica a un contrato con un preaviso válido de no renovación, el contrato se extingue al terminar la prórroga, salvo que las partes acuerden prorrogarlo o firmen uno nuevo, y el arrendador debe la indemnización si no concurre ninguna de las causas del artículo 10.2 (disposición adicional primera).
La disposición transitoria única regula los contratos vigentes. Los preavisos de no renovación enviados válidamente antes de la publicación del decreto, el 7 de octubre de 2026, conservan su eficacia y no generan indemnización, aunque después se aplique una prórroga extraordinaria; los enviados desde ese día para vencimientos posteriores al 15 de noviembre sí la generan, salvo sus excepciones. Si al entrar en vigor, el 15 de noviembre, faltan menos de seis meses para el vencimiento del contrato o de la prórroga en curso, basta un preaviso de cuatro meses. Y los contratos que ese día estén en la prórroga tácita anual del artículo 10.1 siguen en ella hasta su término; después se les aplica el nuevo artículo 10.
Si tu contrato vence antes del 15 de noviembre, la referencia es la LAU y, en su caso, la prórroga extraordinaria del RDL 29/2026; si vence después, dependerá de la votación de la Diputación Permanente.
Cuánto se puede subir el alquiler en 2026 con el decreto Maricarmen: 0%, hasta el 2% o el IRAV
La disposición final sexta del RDL 29/2026 cubre las anualidades que se cumplan entre su entrada en vigor, el 8 de octubre, y el 31 de diciembre de 2027. Distingue dos situaciones:
- Renta superior al límite máximo aplicable según el sistema de índices de precios de referencia: no puede incrementarse.
- Los demás casos: se atiende al nuevo pacto entre las partes. Sin ese nuevo pacto, el incremento no puede superar el 2%.
Hay que leerlo junto con la cláusula de actualización del contrato y la LAU. Su artículo 18.1, en la redacción del artículo 3.Once del decreto, impide «en todo caso» que la actualización anual supere la variación del IRAV, también con nuevo pacto. El artículo 4.Dos del decreto extiende ese tope a los contratos firmados antes de la Ley 12/2023, en vigor desde el 26 de mayo de 2023, como recoge la guía de zonas tensionadas. Con el IRAV de septiembre en el 2,54% y el IPC del mismo mes en el 4,9% (INE, 14 de octubre de 2026), un contrato antiguo con cláusula de IPC que se actualice ahora no puede subir un 4,9%: como mucho, el IRAV con nuevo pacto y el 2% sin él. Un máximo del 2% no autoriza a subir siempre ese porcentaje ni elimina otros límites. Si no hay pacto expreso de actualización en el contrato, no se aplica una subida por el mero hecho de existir este techo.
El índice que limita el precio de una vivienda y el IRAV que limita su actualización anual son cosas distintas. El rango de una vivienda en ese sistema de índices se consulta en el Sistema Estatal de Referencia del Precio del Alquiler de Vivienda (SERPAVI), del Ministerio de Vivienda y Agenda Urbana. Comprueba qué límite corresponde al inmueble antes de elegir un porcentaje para tu previsión de ingresos.
Anuncios de alquiler: índice, límite y condición de gran tenedor
El artículo 20 del RDL 29/2026 regula la publicidad, promoción y oferta de los arrendamientos de vivienda. Todo anuncio debe incluir el índice de referencia del precio del alquiler si la vivienda está en una zona tensionada; en los ámbitos sujetos a limitación legal, el límite de renta aplicable; el número, código o título identificativo de la vivienda, cuando proceda, y la condición de gran tenedor del arrendador, cuando proceda. Si publicas un piso en una zona tensionada, prepara esos datos antes de anunciarlo.
Gastos, garantías y reparaciones
El artículo 20 de la LAU, en la redacción del RDL 29/2026 (artículo 3.Doce), rige en los contratos firmados desde el 8 de octubre. Su apartado 1 dice: «En ningún caso podrán imponerse los tributos asociados a la vivienda a la parte arrendataria, excepto en los supuestos en los que dicha parte tenga la condición de obligado tributario». Antes se podía pactar que los tributos los pagara el inquilino. En esos contratos, el IBI no se le puede cargar, porque su contribuyente es el titular del inmueble (artículo 63.1 de la Ley de Haciendas Locales). La tasa de basuras puede seguir repercutiéndose cuando la ordenanza municipal hace contribuyente al ocupante y sustituto al propietario, que es el esquema del artículo 23 de esa ley; comprueba la ordenanza de tu municipio. Pero en zona tensionada, un contrato nuevo no puede repercutir impuestos, tasas u otros conceptos que no estuvieran en el anterior (artículo 17.6 de la LAU). Si eres gran tenedor, tampoco puedes repercutir conceptos que lleven la renta por encima del límite del índice (artículo 17.7).
El mismo artículo 20 cambia otros gastos:
- Los de gestión inmobiliaria y formalización, a cargo del arrendador desde 2023, no pueden repercutirse «ni directa ni indirectamente, bajo ningún concepto o denominación», e incluyen la preparación, gestión, novación o renovación del contrato.
- Otros servicios no esenciales solo se cobran si el inquilino los pide por escrito después de saber que son opcionales y cuánto cuestan.
- En edificios sin división horizontal no se pueden imputar gastos de comunidad al inquilino; antes se repartían por superficie.
Tampoco se puede exigir al inquilino un seguro de impago ni coberturas análogas, y en alquiler temporal la garantía adicional no puede superar una mensualidad (artículo 36.5). Si hay daños que afectan a la habitabilidad y no respondes en quince días naturales a un requerimiento escrito con presupuesto, el inquilino puede hacer la reparación y descontarla de las rentas (artículo 21.5).
Desde el 1 de diciembre de 2026, las obras de renovación y reparación de viviendas alquiladas como vivienda habitual tributan al 10% de IVA, sea quien sea el arrendador (artículo 7.Tres del RDL 29/2026). Hay que cumplir los requisitos del artículo 91.Uno.2.10.º de la ley del IVA, entre ellos pagar con tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Cuenta con ese 10% al calcular el coste de una reforma para alquilar.
Desahucios: qué cambia para un propietario particular
El artículo 2 del RDL 29/2026, en vigor desde el 8 de octubre, establece dos regímenes hasta el 31 de diciembre de 2030. El primero se refiere a entidades que compran inmuebles o carteras de préstamos hipotecarios impagados por debajo de su tasación con las finalidades que describe la norma. No utiliza como criterio único ser una empresa o tener tres viviendas.
El segundo cubre a otros demandantes cuando no procede el mecanismo del artículo 5.Dos. Requiere vulnerabilidad y falta de alternativa habitacional, intervención de la Administración y decisión judicial. La suspensión se revisa cada doce meses y tiene causas de levantamiento, incluido el transcurso de tres años desde que se acordó.
En este segundo régimen pueden acordarse compensaciones para personas físicas y personas jurídicas dedicadas al alquiler habitual asequible o social. El máximo comprende la renta contractual no percibida, los suministros impagados y las costas procesales a favor del demandante, no una renta de mercado hipotética; las costas son nuevas frente al RDL 26/2026. Si la Administración se retrasa en pagar, debe intereses (artículo 2.2). Hay una salvaguarda para demandantes que sean personas físicas titulares de dos o menos viviendas, además de las reglas sobre su propia vulnerabilidad.
El pago por la Administración es un mecanismo distinto
El artículo 5.Dos introduce la enervación extraordinaria (nuevo artículo 22.6 de la Ley de Enjuiciamiento Civil): detener un desahucio mediante el pago o consignación por la Administración de lo debido, costas incluidas. Solo cabe en los desahucios por impago de rentas o cantidades debidas; el RDL 26/2026 la extendía a otros supuestos. Acreditada la vulnerabilidad económica del inquilino, la Administración dispone de dos meses para ofrecer una alternativa habitacional o pagar; durante ese plazo se suspende el procedimiento. Si no lo hace, la norma prevé que asuma la posición deudora y que el contrato siga vigente hasta su expiración mientras subsista la vulnerabilidad.
Por eso no basta con resumir el decreto como “los pequeños propietarios quedan excluidos” o “todos los desahucios se paran hasta 2030”. Hay que comprobar la vía procesal, los requisitos y el régimen correspondiente.
Temporada y habitaciones: importa la causa real del contrato
El artículo 3 del RDL 29/2026 cambia la LAU para incluir la vivienda temporal. El contrato debe expresar una causa real y acreditable de desplazamiento temporal del inquilino; probarla corresponde al arrendador. Sin esa causa, se aplica el régimen habitual desde la formalización.
La duración debe superar treinta y un días y no exceder, como regla general, de doce meses, con las salvedades previstas cuando subsiste la causa. Superar doce meses sin justificación o encadenar más de dos contratos temporales consecutivos entre las mismas partes y sobre la misma vivienda hace que el primero se entienda como alquiler habitual, con sus plazos mínimos y prórrogas.
Para las habitaciones, la suma de rentas de los contratos parciales simultáneos no puede superar la renta del contrato unitario de la vivienda (nuevo artículo 17.9 de la LAU). En zonas tensionadas se añaden los límites del artículo 17. Una causa de temporada válida o alquilar por habitaciones no eliminan por sí solos esos límites.
IVA de pisos turísticos: 10% desde el 1 de diciembre
El artículo 7 del RDL 29/2026 establece efectos desde el 1 de diciembre de 2026. Salen de la exención los alquileres de viviendas o apartamentos amueblados con servicios hoteleros o cuando la estancia del mismo arrendatario no supere treinta noches. Para este segundo supuesto hay una excepción si el alquiler se produce en la residencia habitual del arrendador.
A los alquileres afectados les corresponde el 10%. Hay que comprobar servicios, duración y circunstancias del arrendamiento para saber si cambia su tributación.
Por ejemplo, si una estancia afectada se vende por 110 € con IVA incluido, 100 € son base y 10 € son IVA. Mantener el mismo precio final reduce el ingreso antes de gastos frente a una operación previamente exenta. La rentabilidad neta depende también del IVA deducible y los costes.
Compara escenarios con la guía de alquiler turístico frente a tradicional. El decreto habilita además recargos municipales del IBI turístico en los municipios situados en zona tensionada, que no se aplican sin la correspondiente ordenanza. Esta puede fijar un recargo de hasta el 50% de la cuota líquida del IBI en las viviendas destinadas a alojamiento turístico, de hasta el 100% si el titular tiene dos o más y de hasta el 150% si tiene cuatro o más. Rige para los periodos impositivos que empiecen tras la entrada en vigor del decreto, es decir, desde el IBI de 2027, y se devenga el 31 de diciembre (artículo 8 del RDL 29/2026, que crea el apartado 4 ter del artículo 72 de la Ley de Haciendas Locales). Revisa las licencias turísticas en Valencia y Alicante si inviertes allí.
En esos municipios cambia también, desde el IBI de 2027, el recargo por vivienda vacía (apartado 4 bis del mismo artículo 72). El ayuntamiento puede aplicar un recargo de hasta el 50% a una vivienda desocupada más de dos años sin causa justificada aunque su titular no tenga cuatro viviendas, un requisito que exigía la redacción de la Ley 12/2023 y que se mantiene fuera de las zonas tensionadas. Si el titular tiene cuatro o más, el recargo puede ser de hasta el 100%, con hasta 50 puntos más si la vivienda lleva vacía más de tres años. Ofrecerla en condiciones de mercado en alquiler, hasta seis meses, o en venta, hasta un año, cuenta como causa justificada.
Compras por entidades, SOCIMI e IRPF
La restricción de compras: hasta 2030 y también para grandes tenedores
El artículo 1 del RDL 26/2026 limitaba hasta el 31 de diciembre de 2028 las adquisiciones gratuitas o a precio inferior al 70% de la tasación de mercado por entidades que incluyeran la adquisición de inmuebles en su objeto social. Desde el 8 de octubre de 2026 rige el RDL 29/2026, que amplía la limitación hasta el 31 de diciembre de 2030 y mantiene el umbral del 70% del valor de mercado (artículo 1). Sigue sin ser una prohibición universal para todos los fondos ni se refiere solo a entidades llamadas “fondos buitre”.
Cambia el ámbito. Afecta a toda entidad, con o sin personalidad jurídica, dedicada a adquirir inmuebles o carteras de préstamos hipotecarios impagados por un precio claramente inferior a su valor de tasación de mercado y, por primera vez, a las personas jurídicas con la condición de gran tenedor, junto con las entidades de su grupo o que actúen por su cuenta. Es gran tenedor quien tiene más de diez inmuebles urbanos de uso residencial o más de 1.500 m² construidos de ese uso, sin contar garajes ni trasteros; la comunidad autónoma puede bajar el umbral a cinco inmuebles en una zona tensionada (artículo 3.k de la Ley 12/2023). El RDL 29/2026 (artículo 4.Uno) añade a la definición de 2023 que la condición se acredita con certificación del Registro de la Propiedad y que cada vivienda de un edificio cuenta como inmueble aunque no haya división horizontal, algo que afecta a quien compra edificios enteros.
Cambia la prueba. El valor de mercado se determina a la fecha del acuerdo vinculante mediante tasación de una sociedad homologada e inscrita en el Banco de España, independiente de las partes, y el informe lo aporta la parte compradora. La contraprestación total efectiva suma el precio, las deudas asumidas, las prestaciones accesorias y cualquier ventaja patrimonial satisfecha o comprometida por el adquirente o por personas vinculadas. La limitación cubre tanto vivienda en uso como vivienda de edificios construidos sobre suelo residencial que cumpla los requisitos de la cédula de habitabilidad, desde el certificado de fin de obra (artículo 1.1).
Las excepciones se mantienen con más detalle: destino a vivienda habitual a precio asequible o social, que debe conservarse como tal al menos hasta el 31 de diciembre de 2030; residencia de personas que precisen atención sociosanitaria o de colectivos vulnerables a través de entidades del tercer sector; protección de víctimas de violencia de género; y entidades que acrediten su adhesión y cumplimiento del Código de Buenas Prácticas que apruebe el Consejo de Ministros, condición que se entiende cumplida por los entes públicos de promoción de vivienda social. Las adjudicaciones en ejecuciones judiciales o hipotecarias quedan fuera de la limitación solo si la entidad que insta la ejecución está adherida a ese código. Estas dos excepciones no se aplican hasta que el código se apruebe y entre en vigor (artículo 1.5 del RDL 29/2026).
Si al amparo de una de esas dos excepciones una entidad compra o se adjudica por debajo del 70% la vivienda habitual de una persona vulnerable sin alternativa habitacional, cualquier lanzamiento sobre esa vivienda queda suspendido hasta el 31 de diciembre de 2030 (artículo 1.5). Las compras ya elevadas a escritura pública antes de la entrada en vigor no se ven afectadas aunque todavía no estén inscritas en el Registro de la Propiedad (artículo 1.3).
El notario madrileño Juan José de Palacio contó a idealista/news (16 de octubre de 2026) que se han paralizado compraventas programadas y que la tasación homologada que ahora aportan las personas jurídicas crea «un embudo» y, sin hipoteca, un gasto extra que a veces supera los 1.000 euros. En su opinión, las personas físicas no entran en el artículo 1 aunque compren de forma habitual o profesional, porque el texto solo nombra a entidades y a «las personas jurídicas que ostenten la condición de gran tenedor». La norma es estatal y rige igual en Barcelona, Valencia o Alicante.
Si buscas pisos por debajo de mercado, decide antes de ofertar si compras a tu nombre o con tu sociedad. Si tu sociedad entra en el artículo 1, no podrá comprar por menos del 70% del valor tasado hasta 2030, salvo las excepciones, y tu oferta debe sumar el coste y el plazo de la tasación. Encárgala a una sociedad homologada e independiente, documenta la contraprestación total y el destino previsto, y guarda el informe. La descripción de entidades del artículo 2 para los desahucios utiliza otros criterios: no traslades automáticamente a ese régimen el umbral del 70%.
Tanteo y retracto: también si vendes el edificio entero
Según el artículo 25 de la LAU, en la redacción del RDL 29/2026 (artículo 3.Quince), el inquilino conserva el tanteo y el retracto aunque la vivienda se venda junto con otras viviendas, locales, inmuebles o activos, también en la venta de un edificio entero, siempre que sea jurídicamente individualizable. El precio de esa vivienda se calcula repartiendo el total con criterios objetivos, preferentemente el valor de referencia catastral o, en su defecto, una tasación independiente. La notificación y la escritura deben indicar ese precio y los criterios, y los repartos pensados para impedir el derecho no valen frente al inquilino.
Antes, el artículo 25.7 excluía el tanteo y el retracto si la vivienda se vendía con el resto del inmueble, y el 25.8 permitía pactar la renuncia avisando con treinta días de la intención de vender. Ahora las partes no pueden pactarla. Si compras o vendes un edificio alquilado, prevé la notificación a cada inquilino cuya vivienda sea jurídicamente individualizable y sus treinta días naturales para ejercer el tanteo.
El IRPF y las SOCIMI tienen condiciones propias
El artículo 6 del RDL 29/2026 permite una reducción del rendimiento neto positivo de hasta el 100% en supuestos concretos. Por ejemplo, un arrendador que no sea gran tenedor, tras agotar los plazos previstos, puede acceder a ella si firma con el mismo inquilino un contrato nuevo y baja la renta más de un 5% respecto de la anterior actualizada. Para otro inquilino se añaden condiciones sobre el índice; hay también primeros alquileres y otros porcentajes.
No elimina todos los impuestos y gastos de la inversión. Mantener, subir o bajar la renta produce porcentajes distintos según el caso. Calcula el resultado después de impuestos con los requisitos del artículo 6 y la guía de fiscalidad del alquiler en el IRPF.
El artículo 9 fija un gravamen especial del 25% para determinados beneficios no distribuidos de las SOCIMI procedentes del alquiler residencial. Hay reducciones por alquiler asequible y reglas transitorias. No es un tipo general sobre cualquier ingreso de una SOCIMI ni un impuesto nuevo para cualquier propietario particular.
Plusvalía municipal: nuevos coeficientes desde el 1 de diciembre
El artículo 10 del RDL 29/2026 aprueba, con efectos desde el 1 de diciembre de 2026, nuevos coeficientes máximos de la plusvalía municipal, el Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana. Hasta el 30 de noviembre rigen los de 2024 (artículo 24 del RDL 8/2023), porque el Congreso derogó las actualizaciones de 2025 (RDL 9/2024, el 22 de enero de 2025) y de 2026 (RDL 16/2025, el 27 de enero de 2026).
Los nuevos máximos son: menos de 1 año, 0,17; 1 y 2 años, 0,16; 3 y 4 años, 0,17; 5 años, 0,19; 6 años, 0,21; 7 años, 0,23; 8 años, 0,24; 9 años, 0,25; 10 años, 0,22; 11 años, 0,18; 12 años, 0,14; 13 años, 0,12; de 14 a 17 años, 0,11; 18 años, 0,13; 19 años, 0,20, y 20 años o más, 0,30.
Frente a los de 2024, las mayores subidas están entre los 9 y los 12 años: a los 9, de 0,15 a 0,25 (+67%); a los 10, de 0,12 a 0,22 (+83%); a los 11, de 0,10 a 0,18 (+80%), y a los 12, de 0,09 a 0,14 (+56%). En tenencias cortas, como las de un flipping, sube menos: de 0,15 a 0,17 con menos de un año y de 0,14 a 0,17 a los tres. Baja desde los 17 años, y con 20 o más pasa de 0,40 a 0,30.
El coeficiente que se aplica es el que aprueba cada ayuntamiento, sin superar el máximo. Las subidas solo llegan si el ayuntamiento cambia su ordenanza; si su coeficiente supera el nuevo máximo, se aplica directamente el máximo (artículo 107.4 de la Ley de Haciendas Locales).
Cómo afecta el decreto Maricarmen a la rentabilidad de un piso
La prórroga puede retrasar un cambio de contrato y renta. El efecto depende del alquiler vigente, las actualizaciones permitidas y los requisitos del inquilino. Estos casos son hipotéticos: las rentabilidades son brutas, antes de gastos e impuestos, y usan la prórroga extraordinaria del RDL 29/2026.
Caso 1: el piso que ya tienes alquilado
Laura tiene un piso en Valencia que le costó 160.000 € con gastos. Cobra 800 €/mes y termina la prórroga obligatoria en marzo de 2027. Supongamos que el inquilino cumple los requisitos, solicita la prórroga extraordinaria y no hay una excepción. Suponemos también que 1.000 €/mes sería una renta admisible para un contrato nuevo.
| Escenario hipotético | Renta mensual inicial | Rentabilidad bruta inicial | Ingresos en 2 años sin revisiones |
|---|---|---|---|
| Contrato nuevo admisible a 1.000 €/mes | 1.000 € | 7,5% | 24.000 € |
| Prórroga manteniendo la renta inicial | 800 € | 6,0% | 19.200 € |
Los 4.800 € de diferencia aíslan el cambio de renta: la tabla no presupone que a Laura le corresponda una congelación del 0%. Debe añadir las actualizaciones que procedan y comprobar el índice. Tampoco presupone que, terminada la prórroga, pueda recuperar el piso sin atender al resto de reglas.
Caso 2: el piso que vas a comprar con inquilino
Javier estudia un piso en Alicante por 150.000 € con gastos. El inquilino paga 650 €/mes y termina la prórroga obligatoria en junio de 2027. El anuncio ofrece una rentabilidad “potencial” del 7,2% usando una renta de 900 €/mes.
Si se cumplen los requisitos publicados, el inquilino podría pedir hasta dos años adicionales. Con 650 €/mes, la rentabilidad bruta inicial es del 5,2%. La diferencia respecto de 900 €/mes suma 6.000 € en dos años antes de revisiones, gastos e impuestos. No demuestra una pérdida asegurada ni que se pueda cobrar inmediatamente la renta del anuncio.
Valora los pisos con inquilino por el contrato y la renta que tienen, no solo por una renta potencial. Pide contrato, prórrogas, justificantes de pago y comunicaciones, y aplica los criterios para saber si un piso es buena inversión. Si compras con hipoteca, incorpora los escenarios al cash flow y al análisis de rentabilidad del inmueble.
Caso 3: el piso de temporada
Marta estudia alquilar un piso en Barcelona a profesionales desplazados por 1.600 €/mes. Supongamos que el límite aplicable al inmueble es de 1.150 €/mes. Debe comprobar la causa temporal y el límite: una causa válida no convierte automáticamente los 1.600 € en una renta admisible.
La diferencia es de 450 €/mes, un 28,1% de la cifra inicial. Las habitaciones tampoco permiten ignorar el límite de la vivienda. Para decidir si comprar, Marta necesita un escenario con renta admisible, gastos y periodos sin inquilino; no basta con elegir un contrato que se llame “de temporada”.
Cuándo se vota el decreto Maricarmen en la Diputación Permanente
La Diputación Permanente del Congreso prevé votar los RDL 28/2026 y 29/2026 el 12 de noviembre, según Europa Press (16 de octubre de 2026), a falta de que la presidenta del Congreso convoque la sesión. El 16 de octubre no los votó: esa sesión convalidó los decretos de la dana y de la crisis en Oriente Medio (nota del Congreso). El plazo es de treinta días desde su promulgación, el 6 de octubre (artículo 86.2 de la Constitución), y el Congreso lo cuenta en días hábiles (artículos 90 y 151 de su Reglamento): vence el 13 de noviembre, según el cómputo que fuentes de la Mesa confirmaron a EFE (16 de octubre de 2026).
El viernes 2 de octubre de 2026, el Pleno derogó los dos decretos del 29 de septiembre: el RDL 26/2026, con 172 votos a favor de convalidarlo y 178 en contra, y el RDL 27/2026, con 166 a favor y 184 en contra, según el acta de la sesión. PP, Vox, Junts y UPN votaron en contra de ambos; el PNV y Coalición Canaria apoyaron el primero y se opusieron al segundo. El RDL 26/2026 había entrado en vigor el 1 de octubre y el RDL 27/2026, el 2 de octubre, el mismo día de la votación.
Una derogación hace que la norma deje de desplegar sus efectos hacia el futuro. Las solicitudes de prórroga, preavisos o contratos firmados durante esos días necesitan un análisis específico de su régimen transitorio y de las circunstancias del contrato.
El Real Decreto 806/2026, de 5 de octubre, disolvió las Cortes y convocó elecciones generales para el 29 de noviembre; según EL PAÍS (7 de octubre de 2026), el rechazo precipitó esa convocatoria. El PNV anunció el 6 de octubre que volverá a apoyar el decreto principal, el RDL 29/2026, y que votará en contra del RDL 28/2026, según EL PAÍS; Europa Press (7 de octubre de 2026) añade el rechazo de Junts al segundo texto.
Por eso el propio Gobierno aplazó la entrada en vigor del RDL 28/2026 al 15 de noviembre, cuando ya se habrá votado en la Diputación Permanente (Europa Press, 7 de octubre de 2026). El RDL 29/2026 sí está en vigor desde el 8 de octubre; si la Diputación Permanente lo derogara, dejaría de aplicarse hacia el futuro, como ocurrió con el RDL 26/2026.
Qué revisar esta semana si inviertes en vivienda
- Identifica la fase de cada contrato: duración inicial, prórroga obligatoria, tácita o reconducción. Comprueba si encaja en la prórroga extraordinaria del RDL 29/2026.
- Comprueba pagos y comunicaciones. Los ocho meses al corriente y la solicitud de prórroga importan para valorar un piso con inquilino. Guarda copia fechada de los preavisos enviados o recibidos desde el 1 de octubre.
- Separa precio de referencia y actualización anual. Calcula el escenario del inmueble con la cláusula del contrato y los límites legales.
- Si firmas un contrato nuevo, no cargues al inquilino el IBI ni los gastos de gestión o formalización. Los tributos de la vivienda solo los paga si es el obligado tributario.
- Documenta la causa de temporada y revisa las habitaciones. Una denominación comercial no sustituye a la causa acreditable ni elimina los límites.
- Si tienes alquiler turístico, prevé el IVA del 10% desde el 1 de diciembre. Revisa precio final, IVA deducible y ordenanzas del IBI.
- Si compras mediante una entidad o una sociedad gran tenedora, revisa la limitación del RDL 29/2026 antes de ofertar. Tasación de una sociedad homologada e independiente, con su coste y su plazo, contraprestación total efectiva y destino documentados.
- Si publicas un anuncio de alquiler, incluye el límite de renta aplicable, el índice de referencia si la vivienda está en zona tensionada, su número o código identificativo y la condición de gran tenedor, cuando procedan.
- Si vendes un piso alquilado, notifica al inquilino la decisión de vender y el precio que le corresponde. El inquilino tiene tanteo y retracto aunque vendas el edificio entero, si la vivienda es jurídicamente individualizable, y en los contratos firmados desde el 8 de octubre no se puede pactar que renuncie.
- Si vendes, mira la fecha para la plusvalía municipal: hasta el 30 de noviembre rigen los coeficientes máximos de 2024; desde el 1 de diciembre, los del RDL 29/2026, aplicados según la ordenanza de tu ayuntamiento.
Para comparar operaciones, Invisor permite revisar estimaciones de precio, rentabilidad, reforma y zona. Puedes crear tu tesis de inversión gratis conversando sobre tu presupuesto y preferencias. El alta y los 5 análisis manuales gratis no requieren tarjeta; la prueba gratuita de 24 horas del motor de búsqueda y análisis de mercado se activa con tarjeta.
Preguntas frecuentes sobre el decreto Maricarmen
¿Qué es el decreto Maricarmen?
Es el nombre popular del paquete de vivienda que el Consejo de Ministros aprobó el 29 de septiembre de 2026 en dos normas, el RDL 26/2026 y el RDL 27/2026. El Congreso derogó ambas el 2 de octubre. El 6 de octubre el Gobierno aprobó de nuevo dos textos, publicados en el BOE el 7 de octubre: el RDL 28/2026, sobre estabilidad de los contratos de arrendamiento de vivienda habitual, y el RDL 29/2026, sobre la función social de la vivienda y la ampliación de la oferta asequible.
¿Cuándo entran en vigor los dos decretos de vivienda?
El RDL 29/2026, con la mayor parte de las medidas, está en vigor desde el 8 de octubre de 2026, aunque el IVA turístico y los coeficientes de la plusvalía cambian el 1 de diciembre. El RDL 28/2026, con la renovación de los contratos, solo entrará en vigor el 15 de noviembre si la Diputación Permanente del Congreso lo convalida. Los dos deben pasar por la Diputación Permanente porque hay elecciones generales convocadas para el 29 de noviembre. Según Europa Press (16 de octubre de 2026), la votación se prevé para el 12 de noviembre.
¿Mi inquilino puede quedarse dos años más con la misma renta?
Puede pedirlo si cumple los requisitos de la disposición final quinta del RDL 29/2026, en vigor desde el 8 de octubre. La prórroga se solicita por plazos anuales, hasta dos años, para contratos vigentes que cumplan las condiciones legales. El inquilino debe estar al corriente de pago y haberlo estado mensualmente durante los ocho meses anteriores. Se mantienen los términos del contrato, sujetos a las reglas de actualización de renta. Hay excepciones por acuerdo, contrato nuevo o necesidad real y acreditada del arrendador conforme a la LAU.
¿Cuánto podré subir el alquiler con el decreto Maricarmen?
Según la disposición final sexta del RDL 29/2026, hasta el 31 de diciembre de 2027 no cabe incremento si la renta supera el límite máximo aplicable conforme al sistema de índices de precios de referencia; en los demás casos se atiende al nuevo pacto entre las partes y, sin nuevo pacto, el incremento no puede superar el 2%. Deben respetarse también la cláusula de actualización y los límites de la LAU, incluido el IRAV del INE (2,54% en septiembre de 2026), que desde el 8 de octubre limita también los contratos anteriores a la Ley 12/2023. El 2% no es una subida automática ni garantizada. Además, los anuncios deben incluir el límite de renta aplicable y, en zona tensionada, el índice de referencia.
¿La renovación automática de los contratos ya está en vigor?
No. El RDL 27/2026 entró en vigor el 2 de octubre y el Congreso lo derogó ese mismo día. El RDL 28/2026, publicado el 7 de octubre, fija su entrada en vigor el 15 de noviembre y solo si la Diputación Permanente lo convalida; el PNV y Junts han anunciado su rechazo. Si entra en vigor, tras cinco años de contrato, o siete si el arrendador es persona jurídica, el contrato encadena periodos de cinco o siete años salvo preaviso de seis meses del arrendador o de dos meses del inquilino. La indemnización por no renovar es la mayor de dos cuantías, doce mensualidades o una por cada año de residencia, calculadas con el valor superior del rango individualizado de la vivienda en el sistema estatal de referencia o, si no lo hay, con la renta vigente (artículo único del RDL 28/2026).
¿La protección antidesahucios afecta a los pequeños propietarios?
El artículo 2 del RDL 29/2026 distingue un régimen para determinadas entidades y otro para los demás demandantes. En este segundo régimen hay revisión anual, compensaciones que cubren, como máximo, la renta no cobrada, los suministros impagados y las costas procesales, y una salvaguarda para personas físicas titulares de dos o menos viviendas. Además, el artículo 5.Dos regula un mecanismo distinto de pago por la Administración, costas incluidas, que solo cabe en los desahucios por impago. No puede concluirse que todo pequeño propietario quede fuera de cualquier medida.
¿Qué cambia para el alquiler de temporada y por habitaciones?
Lo regula el artículo 3 del RDL 29/2026, en vigor desde el 8 de octubre. La temporada debe expresar una causa real y acreditable, cuya prueba corresponde al arrendador. Debe durar más de treinta y un días y, como regla general, hasta doce meses, con las salvedades previstas si subsiste la causa. La falta de causa o los supuestos de duración y contratos consecutivos previstos en la norma hacen que se aplique el régimen habitual. En habitaciones, la suma de rentas simultáneas no supera la del contrato de la vivienda completa, con límites adicionales en zonas tensionadas.
¿El IVA de los pisos turísticos será del 21%?
No según el texto publicado. El artículo 7 del RDL 29/2026 fija el tipo reducido del 10% desde el 1 de diciembre de 2026 para los alquileres amueblados que salgan de la exención: con servicios hoteleros o estancias del mismo arrendatario de hasta treinta noches, con una excepción si el alquiler se produce en la residencia habitual del arrendador.
¿Se prohíbe a todos los fondos comprar vivienda?
No hay un veto general. Desde el 8 de octubre de 2026 y hasta el 31 de diciembre de 2030, el RDL 29/2026 limita las adquisiciones gratuitas o por debajo del 70% del valor de mercado por entidades dedicadas a comprar inmuebles o carteras de préstamos impagados por debajo de su tasación y, por primera vez, por personas jurídicas con la condición de gran tenedor, junto con las sociedades de su grupo. La tasación la hace una sociedad homologada e inscrita en el Banco de España, independiente de las partes, y el informe lo aporta el comprador. Hay excepciones por vivienda asequible o social hasta al menos 2030 y por fines sociales. Las de adhesión al Código de Buenas Prácticas y de adjudicaciones en ejecuciones no se aplican hasta que ese código se apruebe y entre en vigor (artículo 1 del RDL 29/2026). Según el notario Juan José de Palacio (idealista/news, 16 de octubre de 2026), las personas físicas quedan fuera de esta limitación aunque compren de forma habitual.
¿Qué cambia si soy gran tenedor?
El RDL 29/2026 extiende por primera vez a las personas jurídicas con la condición de gran tenedor la limitación de compra por debajo del 70% del valor de mercado hasta el 31 de diciembre de 2030. Es gran tenedor quien tiene más de diez inmuebles urbanos de uso residencial o más de 1.500 m² construidos de ese uso, sin contar garajes ni trasteros; la comunidad autónoma puede bajar el umbral a cinco inmuebles en una zona tensionada. Cada vivienda de un edificio cuenta como inmueble aunque no haya división horizontal. Los anuncios de alquiler deben indicar esa condición cuando proceda (artículos 4 y 20 del RDL 29/2026).
¿Hay una reducción del IRPF del 100% por bajar el alquiler?
Sí, en supuestos concretos (artículo 6 del RDL 29/2026). Para un arrendador que no sea gran tenedor, contempla una reducción del rendimiento neto positivo del 100% cuando, tras finalizar los plazos previstos, firma un nuevo contrato con el mismo inquilino y rebaja la renta más de un 5% respecto de la anterior actualizada. También hay otros supuestos y porcentajes. No es una reducción de todos los impuestos del propietario.
¿Sube la plusvalía municipal en 2026?
Desde el 1 de diciembre de 2026 suben los coeficientes máximos en las tenencias de hasta 16 años, sobre todo entre los 9 y los 12 (a los 10 años, de 0,12 a 0,22), y bajan desde los 17 (artículo 10 del RDL 29/2026). Hasta el 30 de noviembre rigen los de 2024. Las subidas solo se aplican si el ayuntamiento cambia su ordenanza.
¿Cuándo se vota el decreto Maricarmen?
La Diputación Permanente del Congreso prevé votar los RDL 28/2026 y 29/2026 el 12 de noviembre, según Europa Press (16 de octubre de 2026); el 16 de octubre no los votó. El plazo de treinta días desde su promulgación, el 6 de octubre (artículo 86.2 de la Constitución), se cuenta en días hábiles y vence el 13 de noviembre, según el cómputo que fuentes de la Mesa confirmaron a EFE. Le corresponde a ella porque las Cortes están disueltas y hay elecciones generales el 29 de noviembre. El PNV ha anunciado que apoyará el RDL 29/2026 y votará en contra del RDL 28/2026. Los decretos anteriores los derogó el Congreso el 2 de octubre: el RDL 26/2026 por 178 votos contra 172 y el RDL 27/2026 por 184 contra 166, según el acta del Pleno. PP, Vox, Junts y UPN votaron en contra de los dos; el PNV y Coalición Canaria, solo del segundo.