Una sociedad patrimonial es una sociedad limitada que tiene y alquila inmuebles sin una actividad económica detrás: para Hacienda, sin al menos un empleado a jornada completa. Tributa al 25% en el Impuesto sobre Sociedades y no aplica las reducciones del IRPF por alquilar vivienda. Compensa si reinviertes lo que ganas y tus alquileres tienen poca o ninguna reducción; si vives de las rentas, casi siempre sale más cara que tener los pisos a tu nombre.
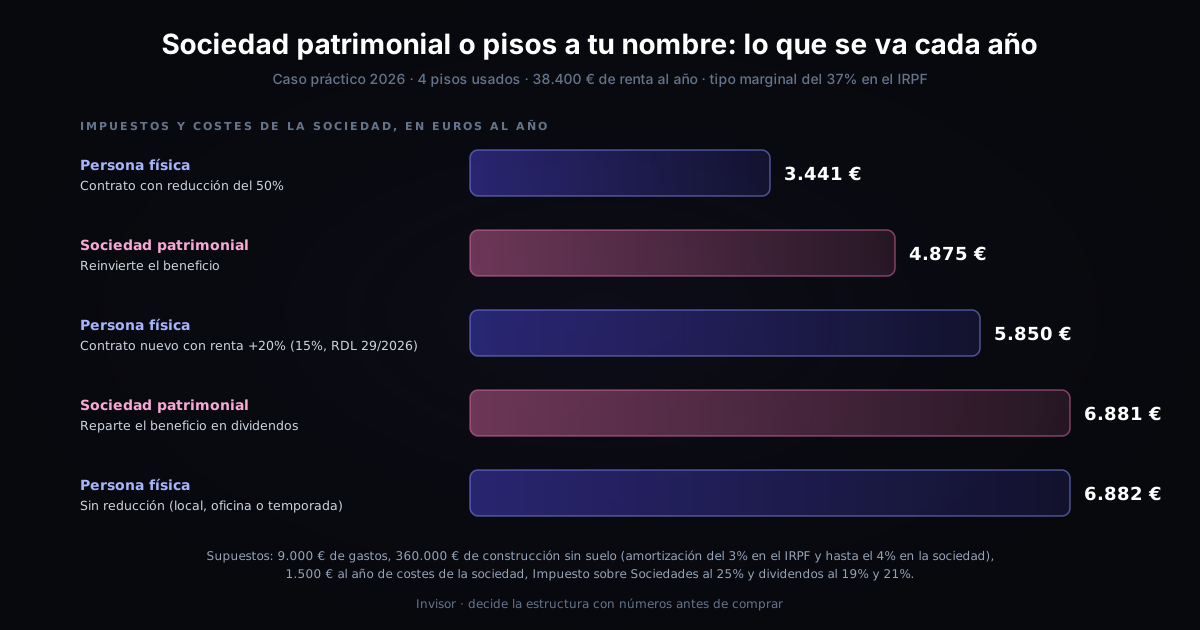
En el caso práctico de esta guía, cuatro pisos usados alquilados por 38.400 euros al año pagan 3.441 euros de IRPF a nombre de su dueño con la reducción del 50%, y 4.875 euros entre impuesto y costes en una sociedad que reinvierte. Si a partir de diciembre firmas contratos nuevos subiendo la renta más de un 20%, el orden se invierte. Abajo tienes las cuentas, cada norma con su artículo y cómo crear la sociedad si te compensa.
Qué es una sociedad patrimonial y por qué la tuya probablemente lo sea
“Sociedad patrimonial” no es un tipo de sociedad que se elija en la notaría. Es una calificación fiscal: constituyes una S.L. normal y Hacienda la considera entidad patrimonial cuando más de la mitad de su activo son valores o bienes no afectos a una actividad económica, según la media de sus balances trimestrales (artículo 5.2 de la Ley del Impuesto sobre Sociedades).
Para quien invierte en vivienda, la clave está en el artículo 5.1 de esa ley: alquilar inmuebles solo es actividad económica “cuando para su ordenación se utilice, al menos, una persona empleada con contrato laboral y jornada completa”. Una S.L. con cuatro pisos alquilados y sin plantilla es patrimonial, aunque le dediques muchas horas. La Ley del IRPF aplica la misma regla a las personas físicas (artículo 27.2).
| Sociedad patrimonial | Sociedad con actividad económica | |
|---|---|---|
| Alquiler de inmuebles | Sin empleado a jornada completa | Con al menos un empleado con contrato laboral a jornada completa |
| Ejemplo típico | S.L. con pisos o locales alquilados | Promotora, sociedad que compra, reforma y vende, o arrendadora con plantilla |
| Tipo del Impuesto sobre Sociedades | 25% siempre | 25% general o tipos reducidos si cumple sus requisitos |
| Tipo del 15% para sociedades nuevas | No | Sí, si cumple los requisitos |
| Exención en el Impuesto sobre el Patrimonio | No | Posible, con requisitos |
Si compras, reformas y vendes de forma habitual, eso ya es una actividad económica y no una sociedad patrimonial: la pregunta pasa a ser si operar como autónomo o con una S.L., con otras reglas. Las cuentas de una operación de ese tipo están en la guía de flipping inmobiliario.
Cómo tributa una sociedad patrimonial en 2026
Frente a tener los pisos a tu nombre, la sociedad cambia siete cosas:
| Pisos a tu nombre (IRPF) | Sociedad patrimonial (Impuesto sobre Sociedades) | |
|---|---|---|
| Cómo tributa el alquiler | Rendimiento del capital inmobiliario, a tu tipo marginal | Beneficio de la sociedad, al 25% |
| Reducción por alquilar vivienda habitual | 60% en contratos anteriores al 26 de mayo de 2023; del 50% al 90% hasta el 1 de diciembre de 2026; del 15% al 100% en los posteriores | No existe |
| Amortización del edificio | 3% del mayor entre coste y valor catastral, sin suelo | 2% en edificios nuevos; hasta el 4% si compra usado un edificio de diez años o más |
| Sacar el dinero | Ya es tuyo | Dividendos, del 19% al 30% en tu IRPF |
| Prórroga del alquiler de vivienda | Hasta 5 años | Hasta 7 años |
| Obligaciones | Declaración de la renta (y del IVA si alquilas locales) | Contabilidad, Impuesto sobre Sociedades, cuentas anuales y libros |
| Impuesto sobre el Patrimonio | Declaras los inmuebles | Declaras las participaciones, sin exención de empresa familiar |
Un 25% fijo, sin tipos reducidos
El artículo 29.1 de la Ley del Impuesto sobre Sociedades fija el tipo general del 25% y prevé tipos más bajos para las empresas pequeñas y un 15% para las de nueva creación. Su último párrafo cierra la puerta: esos tipos “no resultarán de aplicación a aquellas entidades que tengan la consideración de entidad patrimonial”. Tu sociedad de pisos paga el 25% desde el primer euro.
Sin la reducción por alquilar vivienda
La reducción del rendimiento neto por alquilar vivienda habitual es del IRPF: solo la aplica una persona física. En los contratos firmados entre el 26 de mayo de 2023 y el 1 de diciembre de 2026 va del 50% general al 90%. En los posteriores de un arrendador que no sea gran tenedor, el Real Decreto-ley 29/2026 la liga a la renta frente al contrato anterior de esa vivienda: el 50% si no sube, del 40% al 15% si sube (el 15%, si sube más de un 20%) y del 70% al 100% si baja más de un 5% (artículo 23.2 de la Ley del IRPF). El primer alquiler de una vivienda tiene su propia escala.
El decreto rige desde el 8 de octubre y está pendiente de convalidación. Tienes el estado actualizado en la guía del decreto Maricarmen y todas las reducciones, con sus requisitos, en la de fiscalidad del alquiler.
Amortización: del 2% al 4%
En el IRPF amortizas el 3% del mayor entre el coste de adquisición y el valor catastral, sin contar el suelo. En el Impuesto sobre Sociedades, la tabla oficial fija para viviendas un coeficiente máximo del 2% (artículo 12.1.a). Pero si la sociedad compra un inmueble usado, puede amortizar sobre el precio hasta el doble, un 4%, siempre que el edificio tenga al menos diez años (artículo 4.3 del Reglamento del Impuesto sobre Sociedades) y registre esa amortización en su contabilidad (artículo 11.3 de la ley).
Es un diferimiento, no un regalo: cuanto más amortizas, menor es el valor fiscal del piso y mayor la ganancia cuando lo vendas.
Sacar el dinero: la doble tributación
Lo que gana la sociedad es de la sociedad. Para llevártelo repartes dividendos, que tributan en la base del ahorro de tu IRPF: 19% hasta 6.000 euros, 21% hasta 50.000, 23% hasta 200.000, 27% hasta 300.000 y 30% a partir de ahí, sumando las escalas estatal y autonómica (artículos 66 y 76 de la Ley del IRPF). Esa segunda capa de impuesto es la que encarece la sociedad a quien vive de las rentas.
Contratos más largos y más papeleo
Si el arrendador es persona jurídica, el inquilino puede prorrogar un alquiler de vivienda hasta siete años en lugar de cinco (artículo 9.1 de la Ley de Arrendamientos Urbanos). Y la sociedad lleva contabilidad, legaliza sus libros, formula y deposita las cuentas anuales y presenta el Impuesto sobre Sociedades en los 25 días naturales siguientes a los seis meses del cierre: en julio, si el ejercicio acaba el 31 de diciembre (artículo 124).
Caso práctico de sociedad patrimonial: cuatro pisos a tu nombre o en una S.L.
Un inversor tiene cuatro pisos usados y quiere saber qué estructura le deja más dinero. Los supuestos:
| Dato | Valor |
|---|---|
| Pisos | 4, usados, en edificios de más de diez años |
| Renta | 800 € al mes cada uno: 38.400 € al año |
| Gastos deducibles (IBI, comunidad, seguros, reparaciones e intereses) | 9.000 € al año |
| Valor de la construcción, sin suelo | 90.000 € por piso: 360.000 € |
| Tipo marginal del IRPF | 37%: base general entre 35.200 y 60.000 €, con una escala autonómica igual a la estatal |
| Costes propios de la sociedad (gestoría, cuentas, libros, banco) | 1.500 € al año, estimados |
Con los pisos a tu nombre
- Rendimiento neto: 38.400 - 9.000 - 10.800 de amortización (3% de 360.000) = 18.600 €.
- Con la reducción del 50% de los contratos firmados hasta el 1 de diciembre de 2026, tributan 9.300 € al 37%: 3.441 €.
- Si firmas contratos nuevos después de esa fecha subiendo la renta más de un 20%, la reducción cae al 15% y tributan 15.810 €: 5.850 €.
- Sin reducción, como en locales, oficinas o alquiler de temporada, tributan los 18.600 €: 6.882 €.
En una sociedad patrimonial
- Amortización al 4% por ser pisos usados: 14.400 €.
- Base imponible: 38.400 - 9.000 - 1.500 - 14.400 = 13.500 €.
- Impuesto sobre Sociedades al 25%: 3.375 €. Con los 1.500 € de estructura, la sociedad que reinvierte se deja 4.875 € al año.
- Si repartes el beneficio, 10.125 €, como dividendo, pagas 2.006 € más en tu IRPF (19% sobre 6.000 y 21% sobre 4.125): 6.881 € en total.
Resultado
| Escenario, con un tipo marginal del 37% | Impuestos y costes al año |
|---|---|
| Persona física, reducción del 50% | 3.441 € |
| Sociedad patrimonial que reinvierte | 4.875 € |
| Persona física, reducción del 15% | 5.850 € |
| Sociedad patrimonial que reparte dividendos | 6.881 € |
| Persona física sin reducción | 6.882 € |
- Con la reducción del 50%, gana la persona física: 1.434 € al año frente a la sociedad que reinvierte y 3.440 € frente a la que reparte.
- Con contratos nuevos que suben la renta más de un 20%, la sociedad que reinvierte ahorra 975 € al año. Si repartes, vuelve a perder, por 1.032 €.
- En locales, oficinas o temporada, la sociedad que reinvierte ahorra 2.007 € al año; repartiendo, empatan.
- Con un tipo marginal del 45% (base general por encima de 60.000 €), la sociedad que reinvierte gana en todos los escenarios salvo frente a la reducción del 50%: 4.875 € contra 4.185 €.
Si los pisos estuvieran en edificios de menos de diez años, la sociedad solo amortizaría el 2%: reinvirtiendo pagaría 6.675 € y perdería también frente a la reducción del 15%.
El ejemplo deja fuera varias cosas que mueven el resultado: la reserva de capitalización, que permite a la sociedad que reinvierte reducir su base imponible un 20% del aumento de sus fondos propios si lo mantiene tres años (artículo 25); la venta futura, que en la sociedad tributa al 25% y después como dividendo; y la amortización de la deuda, que sale de la caja en los dos casos. Haz el cálculo con tus pisos, tus contratos y tu escenario de salida.
Ventajas e inconvenientes: cuándo compensa una sociedad patrimonial
Compensa estudiarla si:
- Reinviertes los beneficios para comprar más, en lugar de vivir de ellos.
- Tu tipo marginal es alto: del 37% en adelante, y sobre todo por encima de 60.000 € de base general.
- Tus alquileres tienen poca o ninguna reducción: locales, oficinas, temporada o contratos nuevos con subida de renta desde diciembre de 2026.
- Compras pisos usados, que la sociedad puede amortizar hasta el 4%.
- Vas a invertir con socios o con la familia y prefieres repartir participaciones antes que pisos en proindiviso.
No compensa si:
- Necesitas las rentas para vivir: la doble tributación de los dividendos se come la ventaja.
- Tus contratos conservan reducciones del 50% o más y no vas a subir rentas al cambiar de inquilino.
- Quieres meter en ella los pisos que ya tienes: tributa como una venta, lo vemos más abajo.
- Valoras la flexibilidad: la prórroga de los contratos de vivienda llega a siete años y la sociedad tiene costes fijos aunque un año vaya mal.
Con 8 viviendas o más: el régimen especial
Si la cartera crece, hay un régimen pensado para sociedades que alquilan vivienda: una bonificación del 40% de la parte de la cuota que corresponde a esos alquileres (artículos 48 y 49 de la Ley del Impuesto sobre Sociedades). Sobre el 25%, el tipo efectivo de esas rentas baja al 15%.
Exige tener en todo momento al menos 8 viviendas alquiladas u ofrecidas en alquiler, mantener cada una alquilada u ofrecida en alquiler al menos 3 años, llevar contabilidad separada por inmueble y comunicar la opción a Hacienda. Solo cuenta el alquiler de vivienda habitual de la Ley de Arrendamientos Urbanos, no el turístico ni el de temporada. Y, según la Dirección General de Tributos (consulta vinculante V1997-21, de 24 de junio de 2021), el alquiler tiene que ser actividad económica: necesitas el empleado a jornada completa, así que la sociedad deja de ser patrimonial.
Requisitos para crear una sociedad patrimonial y cuánto cuesta
Se constituye como cualquier sociedad limitada:
- Pide al Registro Mercantil Central la certificación negativa de denominación.
- Abre una cuenta a nombre de la sociedad en formación y deposita el capital. Desde la Ley 18/2022 basta 1 euro, pero mientras no llegues a 3.000 euros tendrás que destinar al menos el 20% del beneficio a reserva legal y, en una liquidación, los socios responderán de la diferencia (artículo 4.1 de la Ley de Sociedades de Capital).
- Firma la escritura y los estatutos ante notario.
- Pide el NIF y presenta la escritura a inscripción en el Registro Mercantil en los dos meses siguientes (artículo 32).
- Da de alta la actividad en Hacienda con el modelo 036: epígrafe 861.1 del IAE para alquiler de viviendas o 861.2 para locales y otros alquileres.
La constitución está exenta del ITP/AJD (artículo 45.I.B.11 de su texto refundido), así que pagas la notaría y el registro; el capital sigue siendo de la sociedad. Si prefieres no coordinar cada paso, en Melso puedes constituir la S.L. online por 750 euros, con notaría y Registro Mercantil incluidos, y recibes la escritura inscrita y el NIF. Lo que de verdad pesa es el coste anual de contabilidad, impuestos, cuentas y libros, que en el caso práctico hemos estimado en 1.500 euros.
Meter en la sociedad los pisos que ya tienes: el error caro
Aportar pisos a tu sociedad es transmitirlos. Tributas en tu IRPF por la ganancia patrimonial, calculada como mínimo sobre el valor de mercado del piso (artículo 37.1.d de la Ley del IRPF), y se devenga la plusvalía municipal.
Cuando una persona física aporta inmuebles, el régimen que permite diferir esa ganancia exige que estén afectos a una actividad económica con contabilidad mercantil (artículo 87.1.d de la Ley del Impuesto sobre Sociedades), y unos pisos alquilados sin empleado no lo están. Incluso dentro de ese régimen, la plusvalía municipal se paga si los terrenos no forman parte de una rama de actividad (disposición adicional segunda de la misma ley).
Por eso la sociedad patrimonial se usa sobre todo para las compras nuevas: los pisos que ya tienes se quedan a tu nombre y la sociedad crece con los siguientes.
Sociedad patrimonial familiar: herencia y Patrimonio
Muchas familias usan la sociedad para ordenar su patrimonio: es más sencillo repartir o donar participaciones que pisos en proindiviso, y las decisiones se toman en la junta. La fiscalidad, en cambio, no acompaña cuando la sociedad es patrimonial.
Sus participaciones no pueden aplicar la exención de empresa familiar en el Impuesto sobre el Patrimonio, que exige que la entidad no tenga como actividad principal gestionar un patrimonio inmobiliario (artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio). Sin esa exención, tus herederos tampoco tienen la reducción estatal del 95% en Sucesiones (artículo 20.2.c de la Ley del Impuesto sobre Sucesiones y Donaciones). Los requisitos completos de la exención de empresa familiar explican por qué una sociedad de pisos sin actividad se queda fuera.
Hipoteca para una sociedad patrimonial
Financiar a una sociedad recién creada no es como financiarte a ti: no tiene historial ni ingresos propios, así que el banco mirará a los socios y es habitual que pida su aval personal. Antes de constituirla, pregunta en qué condiciones financiaría la compra a la sociedad y compáralas con las de una hipoteca para inversión a tu nombre. Un punto más de tipo de interés puede borrar el ahorro fiscal del caso práctico.
Errores frecuentes
- Crear la sociedad “para pagar menos” sin hacer números: con reducciones del 50% o más, la persona física suele ganar.
- Contar con el 15% de las sociedades nuevas o con los tipos reducidos: no se aplican a las patrimoniales.
- Comparar sin los dividendos: la cuenta honesta incluye el IRPF de sacar el dinero si lo vas a necesitar.
- Aportar los pisos que ya tienes sin calcular la ganancia patrimonial y la plusvalía municipal.
- Amortizar al 4% un piso de un edificio con menos de diez años, o no registrar la amortización en la contabilidad.
- Dar por hecho que basta con dar de alta a alguien: el empleado tiene que serlo de verdad, con contrato laboral a jornada completa y dedicado a gestionar los alquileres.
Conclusión: la estructura se decide con números, piso a piso
La sociedad patrimonial no es un atajo fiscal. Es una herramienta para inversores que reinvierten, con un tipo marginal alto y alquileres con poca reducción. Con el Real Decreto-ley 29/2026, subir la renta en un contrato nuevo recorta la ventaja de tener los pisos a tu nombre, así que la pregunta vuelve a tener sentido para quien rota inquilinos o compra locales.
Y ninguna estructura arregla una mala compra: el margen se gana al comprar, no al elegir dónde tributa el alquiler. Las cifras de esta guía son un ejemplo con supuestos simplificados; antes de constituir nada, revisa tu caso con un asesor fiscal.
Gratis · Sin tarjeta
Pon números a tu próxima compra antes de ofertar
KPIs de inversión, demografía del municipio, análisis del entorno con IA y estimación de reforma. Pega la URL del anuncio y recibe el informe en minutos.
Analizar un inmueble gratisFunciona con Idealista, Fotocasa, Habitaclia, pisos.com, Milanuncios y Wallapop.
Para completar el cálculo, sigue con la rentabilidad neta real de un inmueble, el cash flow con hipoteca y la fiscalidad del alquiler en el IRPF.